

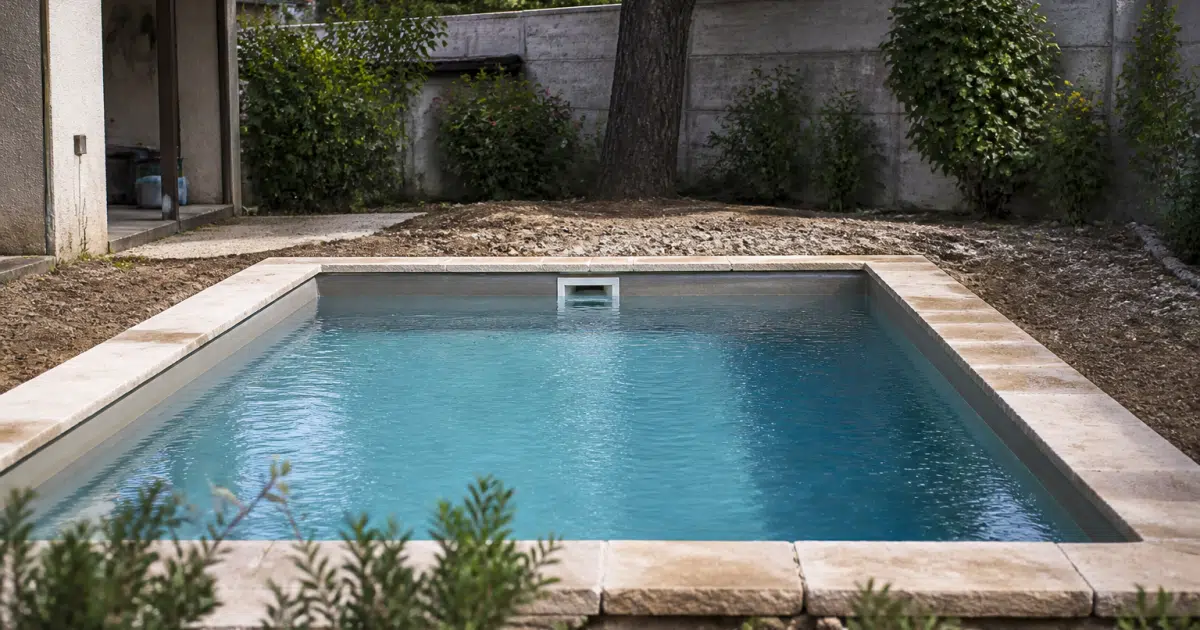
Installer une piscine semi-enterrée dans son jardin pose vite la question de son coût fiscal. Entre la taxe d’aménagement à payer une seule fois et la taxe foncière qui grimpe chaque année, mieux vaut savoir à quoi s’attendre avant de couler les fondations.
Une piscine semi-enterrée d’une surface de 10 m² ou plus, dès lors qu’elle est fixe et scellée au sol, est considérée par l’administration fiscale comme une dépendance bâtie. Elle est donc imposable : elle déclenche la taxe d’aménagement au moment des travaux, puis alourdit la taxe foncière tous les ans en augmentant la valeur locative cadastrale du bien. C’est la réponse courte, mais le détail mérite qu’on s’y attarde, notamment sur ce qui distingue une piscine imposable d’une piscine qui ne l’est pas.
Les piscines semi-enterrées sont-elles imposables ?
La réponse dépend de deux critères cumulatifs que l’administration applique systématiquement : la surface du bassin et la nature de l’installation. Ces deux points suffisent à trancher la quasi-totalité des situations rencontrées par les propriétaires.
Calculateur de taxes pour piscine semi-enterrée
Estimez rapidement le montant de la taxe d’aménagement et l’augmentation annuelle de votre taxe foncière.
Taxe d’aménagement (paiement unique)
–
–
Augmentation annuelle de la taxe foncière
–
–
Coût total sur 10 ans
–
Taxe d’aménagement + 10 années de taxe foncière supplémentaire
À noter : Ces montants sont des estimations basées sur les valeurs forfaitaires 2026. Les taux locaux varient selon votre commune. Consultez votre centre des impôts fonciers pour un calcul précis.
Définition fiscale d’une piscine semi-enterrée
Aux yeux du fisc, une piscine semi-enterrée relève d’une construction en dur dès qu’elle repose sur des fondations et qu’elle ne peut pas être déplacée sans être détruite. Ce caractère de piscine scellée au sol est déterminant : il transforme le bassin en dépendance de l’habitation, au même titre qu’un garage ou une véranda. Une fois ce statut acquis, la piscine entre dans le calcul de la base d’imposition locale, exactement comme n’importe quelle surface bâtie supplémentaire.
Différence fiscale entre piscine semi-enterrée et hors-sol
Tout se joue sur le caractère démontable de l’installation. Une piscine hors-sol posée pour la saison, sans fondations, sans raccordement définitif, reste meuble aux yeux de l’administration : elle n’entre pas dans le calcul des impôts locaux. À l’inverse, une structure rigide en bois ou en résine posée à demeure, même si elle n’est pas totalement enterrée, peut être requalifiée en construction en dur si elle est difficile à retirer sans dégradation. La frontière entre les deux catégories tient donc moins à l’apparence qu’à la solidité de l’ancrage et à la durabilité de l’installation.
Quelles taxes pour une piscine semi-enterrée en 2026 ?

Deux prélèvements concernent concrètement les propriétaires : un paiement unique au moment de la construction, puis une hausse annuelle de la fiscalité locale.
La taxe d’aménagement (paiement unique)
Cette taxe s’applique une seule fois, l’année suivant l’achèvement des travaux. Elle se calcule sur une valeur forfaitaire fixée chaque année par l’administration, multipliée par la surface du bassin, puis pondérée par un taux voté localement, qui combine une part communale et une part départementale. Pour une piscine de 30 m², le montant tourne généralement autour de 1 200 euros, mais il varie sensiblement d’une commune à l’autre selon les taux appliqués. Ce calcul reste indépendant de la taxe foncière : il s’agit d’un coût fiscal ponctuel, lié uniquement à l’acte de construction.
La taxe foncière (annuelle)
Une fois la piscine achevée et déclarée, elle intègre la valeur locative cadastrale du logement, base de calcul de la taxe foncière. Concrètement, cela se traduit par une hausse annuelle qui oscille souvent entre 100 et 200 euros selon la commune et le taux d’imposition local. Cette augmentation est permanente : elle s’applique chaque année tant que la piscine existe, contrairement à la taxe d’aménagement qui n’est réglée qu’une fois.
La taxe d’habitation (supprimée mais historique)
La taxe d’habitation sur les résidences principales a disparu, mais elle intégrait autrefois la même logique de valeur locative augmentée par les dépendances bâties. Elle subsiste encore pour les résidences secondaires, où une piscine semi-enterrée continue d’alourdir la base de calcul.
| Taxe | Fréquence | Base de calcul | Ordre de grandeur |
|---|---|---|---|
| Taxe d’aménagement | Une seule fois | Surface x valeur forfaitaire x taux local | ~1 200 € pour 30 m² |
| Taxe foncière | Chaque année | Valeur locative cadastrale | +100 à 200 €/an |
Comment déclarer une piscine semi-enterrée aux impôts ?

La déclaration n’est pas une option laissée à l’appréciation du propriétaire, c’est une obligation légale qui suit l’achèvement des travaux.
Délai et procédure de déclaration
Toute construction neuve, piscine comprise, doit faire l’objet d’une déclaration préalable en mairie avant travaux si la surface dépasse 10 m². Une fois le bassin terminé, il faut ensuite remplir le formulaire Cerfa correspondant et le transmettre au service des impôts fonciers dans un délai de 90 jours suivant la fin du chantier. Cette démarche déclenche à la fois le calcul de la taxe d’aménagement et la mise à jour de la valeur locative pour la taxe foncière.
Le délai à ne pas laisser filer
Les 90 jours courent dès la fin des travaux, pas dès la mise en eau. Un simple oubli de date peut suffire à basculer dans une procédure de régularisation, avec les pénalités qui l’accompagnent.
Sanctions en cas de non-déclaration
Une piscine repérée par les services fiscaux (souvent via des photos aériennes ou des contrôles croisés) sans déclaration expose à une sanction fiscale. L’administration procède alors à une régularisation rétroactive, avec rappel des taxes dues sur plusieurs années, majoré d’une pénalité pouvant atteindre 80 % du montant éludé en cas de construction non déclarée du tout. Mieux vaut donc anticiper la démarche que subir un redressement plusieurs années après.
Exonérations et optimisation fiscale
Certaines situations permettent d’alléger la note. Les collectivités locales peuvent voter une exonération temporaire de taxe foncière pour les constructions neuves, piscine incluse, pendant deux ans après l’achèvement des travaux, à condition d’en faire la demande dans les 90 jours suivant la construction. Certains équipements liés à des économies d’énergie, comme une pompe à chaleur associée au bassin, peuvent aussi ouvrir droit à des réductions ponctuelles selon les dispositifs en vigueur dans la commune.
Sur le plan patrimonial, il faut aussi garder en tête que la présence d’une piscine augmente la valeur ajoutée immobilière du bien, ce qui peut jouer en cas de revente. Ce gain potentiel compense en partie le coût fiscal supporté chaque année, même s’il ne s’agit pas d’un avantage fiscal direct. Se renseigner auprès du service des impôts fonciers de sa commune avant travaux reste la meilleure façon d’anticiper précisément le montant à prévoir, les taux variant fortement d’une collectivité à l’autre.